Sí, se puede vender un piso con hipoteca. Lo más habitual es cancelarla el mismo día de la venta, en la notaría, con el dinero que paga el comprador: el banco cobra lo que se le debe y tú recibes el resto. Otras dos opciones son que el comprador se quede con tu hipoteca (subrogación) o pedir una hipoteca puente si vas a comprar otra vivienda antes de vender.
Es una situación muy común: la familia crece, una pareja se separa, alguien se traslada o simplemente quiere cambiar de casa antes de terminar de pagar el préstamo. Aquí te explicamos las tres soluciones, qué cuesta cada una y cómo se hace cuando la vivienda está en Oviedo.
Antes de nada: cuánto debes y cuánto vale tu piso
Para elegir la solución hacen falta dos cifras:
- Lo que te queda por pagar de la hipoteca. Pídeselo al banco: lo verás en el certificado de deuda pendiente, que incluye también los intereses que falten por pagar.
- El precio de venta real de tu piso hoy, no lo que pagaste ni lo que piden los vecinos. Una valoración profesional de tu vivienda te da una cifra ajustada al mercado de tu barrio.
Con esas dos cifras sabrás cuánto dinero te quedará al vender y cuál de las tres opciones te conviene más.
1. Vender el piso con hipoteca y cancelarla en la notaría
Es la solución más habitual cuando el piso vale más de lo que debes. Por ejemplo: debes 40.000 € y vendes por 150.000 €. El día de la firma, el comprador paga en la notaría; con parte de ese dinero se salda la deuda con tu banco y la diferencia, 110.000 € menos los gastos de la venta, es para ti.
Los pasos son estos:
- Pide al banco el certificado de deuda pendiente con la fecha prevista de la firma, para que la cifra cuadre con lo que habrá que pagar ese día.
- En la notaría, el comprador paga directamente al banco la parte de la deuda, y el resto, a ti.
- Después hay que cancelar la hipoteca en el Registro de la Propiedad que corresponda a tu vivienda. Oviedo tiene varios, y el tuyo aparece en la nota simple. Es el mismo trámite que te contamos en la entrada sobre el certificado de deuda cero.
¿Cuánto cuesta cancelar la hipoteca antes de tiempo?
Depende de tu contrato. En las hipotecas firmadas desde el 16 de junio de 2019, la ley pone un tope a lo que el banco puede cobrarte por devolver el préstamo antes de tiempo:
- Tipo variable: hasta el 0,25 % de lo que devuelves si es en los 3 primeros años, o hasta el 0,15 % en los 5 primeros, según lo que se pactara. Pasado ese plazo, nada.
- Tipo fijo: hasta el 2 % en los 10 primeros años y hasta el 1,5 % después.
Son máximos: el banco solo puede cobrarlo si está en el contrato. En las hipotecas anteriores a junio de 2019 hay que tener en cuenta la escritura, pero también existen límites legales a las comisiones, que dependen de la fecha de contratación y del tipo de préstamo. Conviene revisar ambas cosas antes de calcular los gastos de cancelación.
Si debes más de lo que vale el piso
Por ejemplo, debes 130.000 € y el piso se vende por 110.000 €. Puedes vender igualmente, pero para cancelar la hipoteca tendrás que aportar la diferencia, unos 20.000 €, con tus ahorros o con un préstamo, que suele tener un interés más alto que la hipoteca, salvo que llegues a otro acuerdo con el banco. Es fundamental resolverlo con la entidad antes de comprometerte a vender. En estos casos vale la pena pensar si conviene vender ahora o esperar, y estudiarlo con calma antes de poner el piso a la venta.
2. Subrogación: el comprador se queda con tu hipoteca
El comprador asume tu préstamo con sus condiciones (interés, plazo y cláusulas) y descuenta del precio lo que queda por pagar. A ti te libera de la deuda, y el comprador se ahorra los gastos de firmar una hipoteca nueva.
Tiene dos condiciones que conviene conocer:
- El banco no está obligado a aceptarla. Estudiará la solvencia del comprador y decidirá según sus propios criterios.
- Puede haber comisión por subrogación si está pactada en tu contrato.
Suele interesar cuando tu hipoteca tiene mejores condiciones que las que el comprador conseguiría hoy, o cuando la deuda está muy cerca del precio de venta.
3. Hipoteca puente: comprar antes de vender
Si quieres comprar otra vivienda en Oviedo antes de vender la tuya, el banco puede darte una hipoteca puente: une en un solo préstamo la deuda que te queda y la de la casa nueva, usualmente con una cuota más baja durante un tiempo, mientras vendes la antigua.
Es una solución útil, pero tiene un riesgo: tienes que vender la vivienda antigua dentro del plazo que fije el banco, y si la venta se retrasa, la cuota sube. Antes de firmarla, conviene saber con realismo a qué precio y en cuánto tiempo se puede vender tu piso.
Cómo lo trabajamos en Arxus
En Arxus vendemos viviendas en Oviedo desde 2002, y muchas de las ventas que hacemos llegan en uno de estos momentos: un cambio de vivienda, una separación, un traslado o la necesidad de tener liquidez.
Lo que hacemos es anticiparnos a lo que puede frenar la operación: fijar un precio realista desde el principio, comprobar la documentación de la vivienda antes de salir al mercado y coordinar con el comprador, el banco y la notaría la fecha de la firma. Con la exclusiva compartida tienes una sola persona responsable de la venta, y la vivienda llega también a los compradores de las agencias colaboradoras de ASOCIAS.
Si además la vivienda es heredada, te puede interesar saber si se puede vender una herencia sin escriturar, y antes de firmar, cuánto pagarás de plusvalía al vender el piso.
Dónde vender tu piso con hipoteca en Oviedo
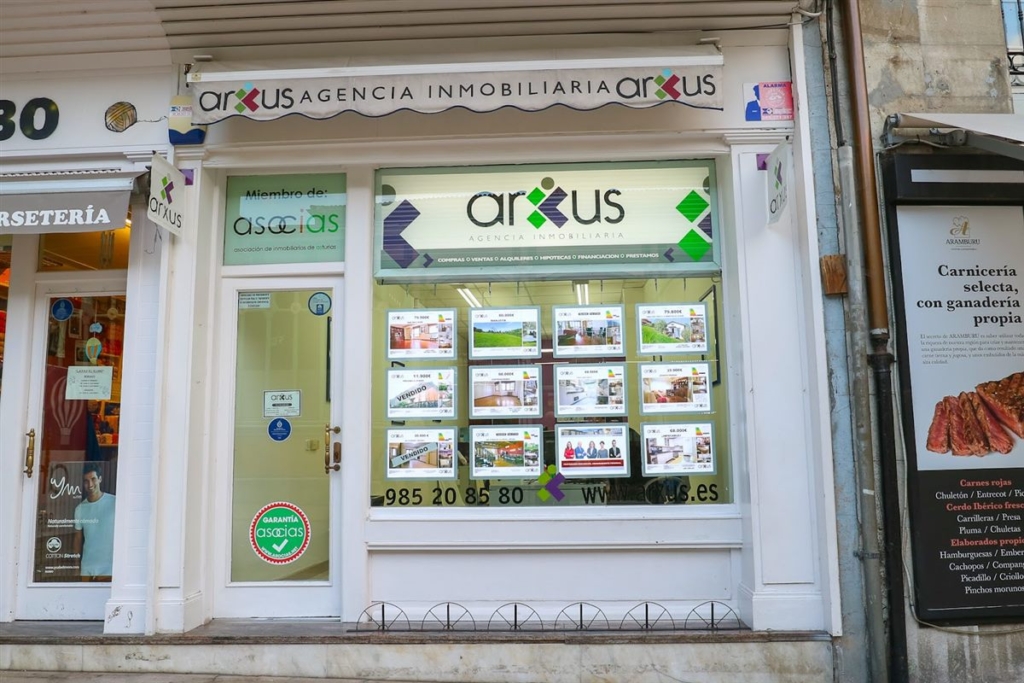
Nuestra oficina está en la calle Fierro, 5, en el casco antiguo de Oviedo, junto a El Fontán. Trabajamos en todo Oviedo y en el área central de Asturias, también en Gijón, Avilés y Mieres. Si quieres saber cuánto te quedaría después de pagar la hipoteca, empieza por la valoración gratuita de tu vivienda o mira cómo trabajamos en quiero vender.
Preguntas frecuentes sobre vender un piso con hipoteca
¿Se puede vender un piso hipotecado sin cancelar la hipoteca?
Aunque legalmente es posible, en la práctica es casi inviable. Lo que se hace es cancelar la deuda con el dinero de la venta o que el comprador se subrogue en el préstamo con la autorización del banco.
¿Puedo vender si firmé la hipoteca hace poco?
Sí. Si tu hipoteca es de junio de 2019 o posterior, lo máximo que puede cobrarte el banco por cancelarla antes de tiempo es el 0,25 % o el 0,15 % en las de tipo variable, según el plazo, y el 2 % en las de tipo fijo durante los 10 primeros años. Mira lo que dice tu escritura.
¿Puedo vender mi piso con hipoteca para comprar otro?
Sí. Puedes vender primero y comprar con lo que te quede, o pedir una hipoteca puente si quieres comprar antes. Lo importante es tener claro el precio real de tu piso antes de comprometerte con la nueva compra.
¿Cuánto tarda vender un piso con hipoteca en Oviedo?
La hipoteca no tiene por qué alargar la venta: el certificado de deuda pendiente se pide al banco antes de la firma. Lo que más influye en el plazo es salir al mercado con un precio ajustado a tu zona.
¿Qué es el certificado de deuda pendiente?
El documento del banco que dice cuánto debes en una fecha concreta, intereses incluidos. Es la cifra que se paga en la notaría el día de la venta.